

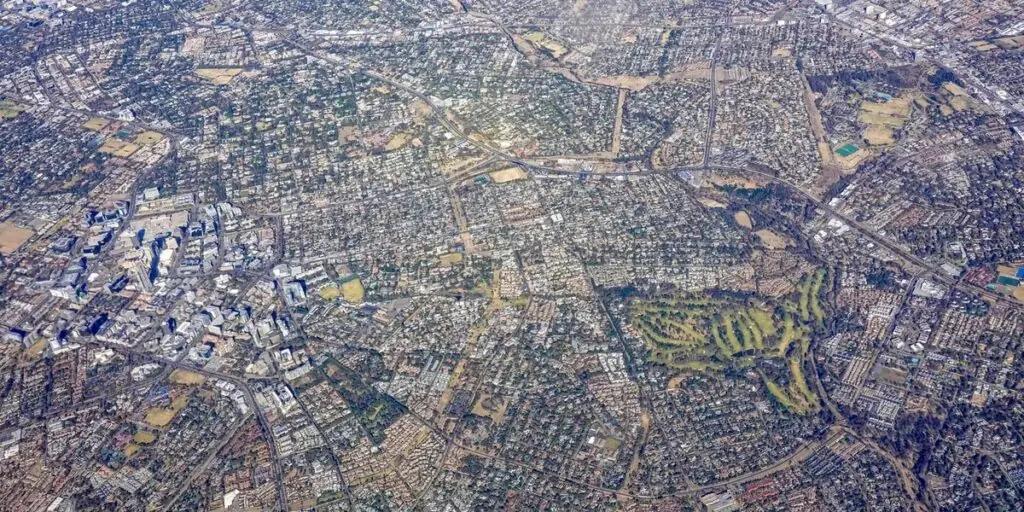
Você recebeu uma cobrança de IPTU com vários anos de diferença e, na explicação, a Prefeitura diz que "identificou" uma edícula, um puxadinho ou uma ampliação no seu terreno, muitas vezes a partir de imagens aéreas e do cruzamento de dados cadastrais. A pergunta é direta: ela pode cobrar o passado só porque uma foto tirada de cima mostra a construção? A resposta é que a Prefeitura pode corrigir o cadastro e cobrar a diferença, mas essa cobrança tem limites de tempo e de prova. Em muitos casos, parte dela pode ser contestada.
Por que a cobrança chega depois de anos
O IPTU é calculado a partir do valor venal do imóvel, e esse valor depende, entre outros dados, da área construída registrada no cadastro municipal (CTN, arts. 32 e 33). Quando alguém amplia a casa, levanta uma edícula ou fecha uma varanda sem atualizar a Prefeitura, o cadastro continua mostrando uma área menor, e o imposto vem calculado a menos.
Com o tempo, as prefeituras passam a conferir esses cadastros com imagens aéreas, vistorias e outros bancos de dados. Quando o sistema aponta uma diferença, o lançamento é revisto e a Prefeitura costuma incluir na conta não apenas o ano atual, mas também exercícios anteriores. É por isso que a notificação chega com um valor alto, juros e multa, de uma só vez.
A Prefeitura pode revisar o lançamento do passado?
Pode, mas não sem limites. O Código Tributário Nacional permite a revisão de ofício do lançamento quando é preciso apreciar um fato que não era conhecido ou não foi provado na época do lançamento anterior (art. 149, VIII). Uma área construída que nunca foi informada se encaixa, em princípio, nessa categoria.
Só que essa revisão só pode ser iniciada enquanto o direito da Fazenda não estiver extinto (art. 149, parágrafo único). Em regra, o prazo para lançar é de cinco anos, contados do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido feito (art. 173, I). Na prática, isso significa que a diferença de IPTU de anos muito antigos pode estar decaída, ou seja, a Prefeitura pode ter perdido o direito de cobrá-la. O prazo é contado exercício por exercício, então cada ano precisa ser conferido separadamente.
A imagem aérea prova desde quando a obra existe?
Esse costuma ser o ponto mais frágil da cobrança. Uma imagem aérea mostra que a construção existia na data em que a foto foi feita. Ela não prova, por si só, que a obra já estava lá cinco ou dez anos antes. Se a Prefeitura lança a diferença desde um ano em que a construção ainda não existia, ela está cobrando imposto sobre algo que, naquele exercício, talvez nem fizesse parte do imóvel.
Por isso, quem recebe esse tipo de cobrança pode questionar o termo inicial da diferença. A tese tem sido discutida como uma questão de prova: cabe à Prefeitura demonstrar a data em que a área passou a existir, e o contribuinte pode produzir a prova contrária, como fotos datadas, contrato e notas fiscais da obra, contas de consumo ou laudo técnico. Outro ponto de defesa é a própria área: se a medição da Prefeitura não bate com a realidade, o cálculo inteiro precisa ser refeito.
Erro de fato ou mudança de critério?
Vale distinguir duas situações. Se a Prefeitura apenas descobriu que a área real é maior do que a cadastrada, estamos diante de um fato novo, e a revisão do passado é, em tese, possível dentro do prazo de cinco anos. Já se ela mudou o modo de calcular ou de enquadrar o imóvel, a mudança de critério jurídico só pode ser aplicada a fatos geradores posteriores à sua adoção (CTN, art. 146). Identificar em qual das duas hipóteses o seu caso se encaixa muda bastante a estratégia de defesa.
O risco prático de não reagir
Se a cobrança não for paga nem contestada no prazo, ela pode ser inscrita em Dívida Ativa. A partir daí, o imóvel pode ficar com restrições para obter certidão negativa, o que atrapalha venda, financiamento e regularização. Uma impugnação apresentada dentro do prazo, por outro lado, pode suspender a exigibilidade do crédito enquanto é analisada (CTN, art. 151, III), o que protege o imóvel nesse período.
Atenção também à notificação: segundo a Súmula 397 do STJ, o contribuinte do IPTU é considerado notificado do lançamento com o envio do carnê ao seu endereço. Por isso, o prazo de defesa pode estar correndo mesmo que você não tenha percebido o documento.
O que fazer: 3 passos
- Guarde a notificação e confira o prazo. Veja quais exercícios foram cobrados, desde quando a Prefeitura diz que a área existe e qual prazo de defesa consta no documento.
- Reúna a prova da data e da área real. Fotos antigas, contrato e notas da obra, contas de luz e água, projeto e, se necessário, um laudo de medição ajudam a mostrar desde quando a construção existe e qual é o tamanho correto.
- Conteste antes de pagar ou parcelar. O parcelamento costuma envolver confissão de dívida, o que pode dificultar uma defesa posterior. Em geral, vale analisar a decadência e a prova antes de qualquer pagamento.
Para entender como esse tipo de cobrança se relaciona com a regularização de imóveis, leia também o nosso artigo sobre a cilada da anistia e o IPTU retroativo em São Paulo e a página sobre IPTU retroativo.
Este conteúdo tem caráter informativo e não substitui a análise do seu caso concreto, que depende dos documentos, dos exercícios cobrados e da legislação municipal aplicável.
👉 Fale agora pelo WhatsApp — análise da sua cobrança em menos de 24 horas
Tem dúvidas sobre este tema? Fale diretamente com o advogado.
Consulta pelo WhatsApp